일본에서 첫 월급을 받고 명세서를 열어봤는데 숫자만 가득하고 무슨 뜻인지 하나도 모르겠다면, 바로 이 글이 필요한 상황입니다. 많은 한국인 직장인들이 급여명세서에서 실수령액과 공제 내역의 차이를 이해하지 못해 당황하곤 합니다.
이 글에서는 일본 급여명세서 읽는 법 공제항목 총정리를 통해 지급 항목부터 공제 항목까지, 한 줄씩 차근차근 풀어 설명합니다. 소득세, 주민세, 후생연금, 건강보험 등 명세서에 등장하는 모든 용어를 실제 예시와 함께 정리했으니 끝까지 읽으면 명세서를 스스로 해석할 수 있게 됩니다.
📌 요점 정리
- 일본 급여명세서는 크게 지급항목·공제항목·근태항목 3부분으로 구성
- 공제항목은 사회보험료(건강보험·후생연금·고용보험)와 세금(소득세·주민세)으로 나뉨
- 입사 첫 해는 주민세가 공제되지 않아 실수령액이 더 많게 느껴질 수 있음
- 사회보험료는 월급의 약 14~15% 수준, 세금은 소득 수준에 따라 달라짐
- 명세서 용어는 한자 중심이라 처음엔 낯설지만 패턴을 알면 금방 읽힘
일본 급여명세서 읽는 법, 전체 구조부터 파악하자
일본 급여명세서(給与明細書, 큐요메이사이쇼)를 처음 받으면 한자와 숫자가 빼곡해서 어디부터 봐야 할지 막막합니다. 하지만 구조 자체는 의외로 단순합니다. 명세서는 보통 지급(支給)·공제(控除)·근태(勤怠) 세 영역으로 나뉘며, 이 세 가지만 구분해도 절반은 이해한 셈입니다.
지급란에는 기본급(基本給), 각종 수당(手当)이 적혀 있고, 공제란에는 세금과 보험료가, 근태란에는 출근일수·잔업시간·유급휴가 사용 일수 등이 표시됩니다. 예를 들어 도쿄의 한 IT기업에서 월급 30만 엔(약 270만 원, 2026년 기준 환율 약 900원/100엔)을 받는 신입사원이라면, 지급란에 기본급 25만 엔과 교통비 2만 엔, 잔업수당 3만 엔이 따로 표기됩니다.
여기서 가장 많이 헷갈리는 부분은 총지급액(총支給額)과 실수령액(차引支給額)의 차이입니다. 총지급액은 세금과 보험료를 떼기 전 금액이고, 실수령액은 모든 공제를 뺀 후 실제로 통장에 들어오는 금액입니다. 월급 30만 엔이라고 해도 공제 후 실수령액은 약 24만~25만 엔(약 216만~225만 원) 수준이 되는 경우가 많습니다.
처음 일본 회사에 취업한 한국인이라면 명세서를 받자마자 ‘왜 이렇게 많이 떼가지?’라고 생각할 수 있지만, 이는 일본의 급여 시스템 자체가 원천징수 방식이기 때문입니다. 한국의 4대보험 공제 개념과 유사하지만 항목명과 계산 방식이 다르기 때문에 처음엔 낯설게 느껴지는 것이 당연합니다.
📌 확인 기준
이 글의 요금·공제율은 2026년 10월 기준으로 일반적인 일본 기업 급여명세서 양식과 공공 제도 안내를 참고해 정리했습니다. 실제 공제액은 거주 지역, 소득 수준, 가입 보험 종류에 따라 달라지므로 본인의 명세서와 소속 회사 총무팀 안내를 함께 확인하는 것이 정확합니다.
공제항목 ① 사회보험료 – 건강보험과 후생연금
일본 급여명세서에서 가장 큰 비중을 차지하는 공제항목은 사회보험료입니다. 크게 건강보험료(健康保険料)와 후생연금보험료(厚生年金保険料)로 나뉘며, 이 둘을 합치면 월급의 약 14~15% 정도가 공제됩니다.
건강보험료는 한국의 건강보험과 비슷한 개념으로, 병원비 본인부담을 3할(30%)로 낮춰주는 제도입니다. 월급 30만 엔 기준이라면 건강보험료는 대략 1만 5천 엔(약 13만 5천 원) 내외가 공제됩니다. 후생연금보험료는 한국의 국민연금에 해당하며, 같은 월급 기준으로 약 2만 7천 엔(약 24만 원) 정도가 빠져나갑니다.
여기서 중요한 점은 이 금액이 회사와 본인이 절반씩 부담하는 ‘노사 절반 부담’ 구조라는 것입니다. 즉 명세서에 찍히는 금액은 본인 부담분만 표시되며, 실제로는 회사가 같은 금액을 추가로 부담하고 있습니다. 이 사실을 모르고 “왜 이렇게 많이 떼가냐”고 오해하는 경우가 많은데, 실제로는 절반만 본인이 내고 있는 셈입니다.
또 하나 챙겨야 할 항목은 고용보험료(雇用保険料)입니다. 한국의 실업급여 개념과 유사하며, 월급의 약 0.6% 정도로 비교적 적은 금액이 공제됩니다. 월급 30만 엔 기준이면 약 1,800엔(약 1만 6천 원) 수준입니다.
| 항목 | 대략적인 공제율/금액 (월급 30만 엔 기준) |
|---|---|
| 건강보험료 | 약 1만 5천 엔 (약 13만 5천 원) |
| 후생연금보험료 | 약 2만 7천 엔 (약 24만 원) |
| 고용보험료 | 약 1,800엔 (약 1만 6천 원) |
| 합계 (사회보험료) | 약 4만 4천 엔 (약 39만 원) |
사회보험은 가입하면 병원 진료, 퇴직 후 연금 수령, 실업 시 급여 지원 등 여러 혜택으로 돌아오기 때문에 무조건 ‘손해’로 볼 항목은 아닙니다. 다만 월급이 적은 신입 시기에는 체감 공제액이 커서 부담스럽게 느껴질 수 있습니다.
공제항목 ② 소득세와 주민세, 입사 1년 차의 함정
세금 항목은 소득세(所得税)와 주민세(住民税) 두 가지로 구성됩니다. 소득세는 매달 월급에서 원천징수(源泉徴収) 형태로 공제되며, 금액은 월급 수준과 부양가족 수에 따라 국세청이 정한 ‘원천징수세액표’를 기준으로 계산됩니다. 월급 30만 엔인 미혼 1인 가구 기준이면 소득세는 대략 6천~8천 엔(약 5만 4천~7만 2천 원) 정도 공제되는 경우가 많습니다.
여기서 한국인 신입 직장인이 가장 많이 헷갈리는 부분이 바로 주민세는 입사 첫 해에 공제되지 않는다는 점입니다. 일본의 주민세는 전년도 소득을 기준으로 다음 해 6월부터 공제가 시작되는 구조입니다. 즉 2026년 4월에 처음 입사한 신입사원은 2026년에는 주민세가 전혀 공제되지 않다가, 2027년 6월부터 갑자기 명세서에 주민세 항목이 추가되며 실수령액이 줄어드는 경험을 하게 됩니다.
이 시점을 모르고 있다가 “작년보다 월급이 줄었다”며 당황하는 경우가 실제로 많습니다. 주민세는 월급 수준에 따라 다르지만 연봉 300만 엔(약 2,700만 원) 수준이라면 월 1만~1만 5천 엔(약 9만~13만 5천 원) 정도가 추가로 공제된다고 생각하면 됩니다.
소득세는 연말정산(年末調整, 넨마츠초세이)을 통해 과납분을 환급받거나 부족분을 추가 징수받는 구조입니다. 한국의 연말정산과 비슷한 개념이지만, 일본은 대부분 회사가 자동으로 처리해주기 때문에 직원이 직접 서류를 제출할 일은 많지 않습니다. 다만 생명보험료 공제나 주택대출 공제를 받으려면 관련 증명서를 회사에 제출해야 한다는 점은 꼭 기억해 두어야 합니다.
⚠️ 주의
입사 첫 해에는 주민세가 빠지지 않아 실수령액이 상대적으로 많아 보입니다. 이 금액을 기준으로 생활비 계획을 세우면 2년 차에 주민세가 추가되면서 가계가 빠듯해질 수 있으니, 미리 월 1만 엔 정도는 저축해두는 것을 권장합니다.
지급항목도 함께 알아야 공제 이해가 쉬워진다
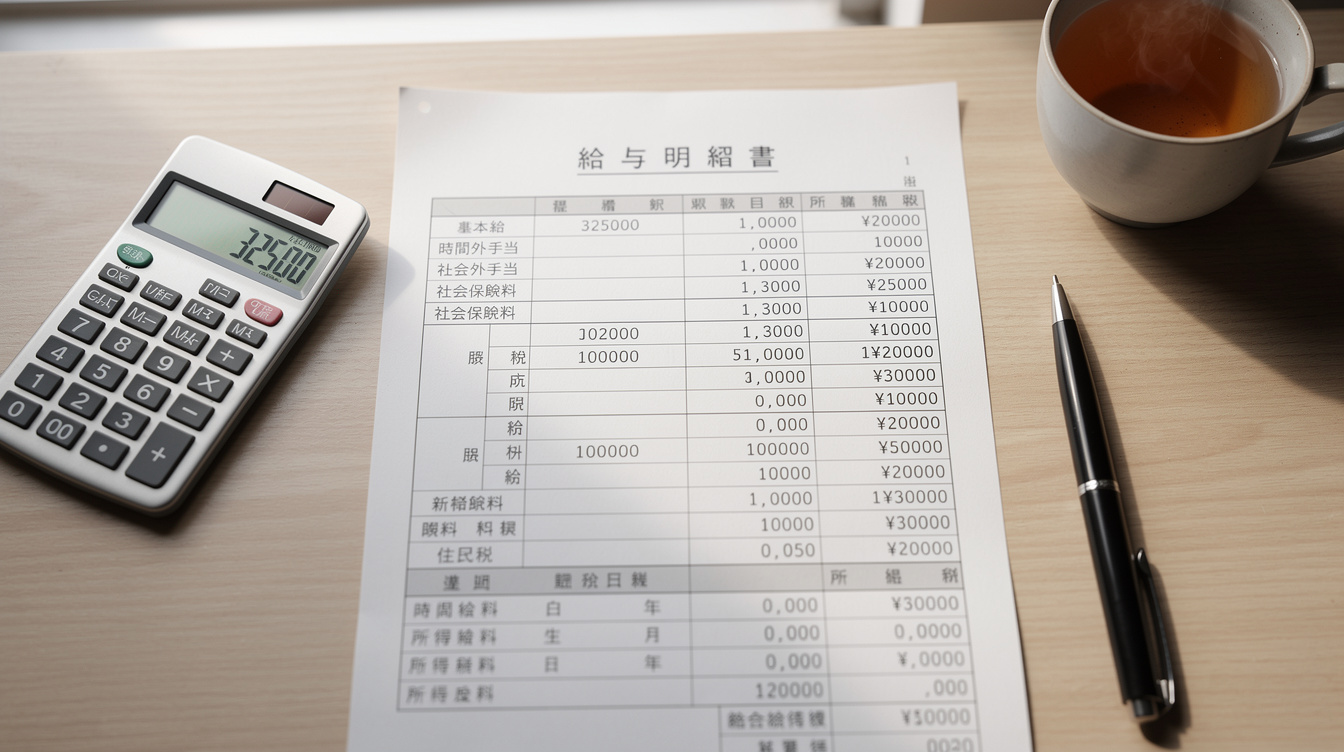
공제항목을 제대로 이해하려면 지급항목 구성도 함께 봐야 합니다. 일본 급여명세서의 지급란에는 보통 기본급(基本給), 통근수당(通勤手当), 잔업수당(残業手当), 자격수당(資格手当) 등이 나뉘어 표기됩니다.
특히 주의할 점은 통근수당(교통비)은 일정 금액까지 비과세 처리된다는 것입니다. 2026년 기준으로 전철·버스를 이용하는 경우 월 15만 엔(약 135만 원)까지는 소득세 과세 대상에서 제외됩니다. 즉 교통비가 월 2만 엔이라면 이 금액은 소득세 계산에 포함되지 않고, 사회보험료 계산에서는 일부 포함되는 경우도 있어 회사마다 처리 방식이 다를 수 있습니다.
잔업수당(残業代)은 기본 시급의 1.25배가 기본이며, 심야(22시~5시) 근무 시에는 1.5배가 적용됩니다. 예를 들어 시급 환산 2천 엔인 직원이 월 10시간 잔업을 했다면 잔업수당은 약 2만 5천 엔(약 22만 5천 원) 정도가 추가됩니다. 이 금액은 과세 대상에 포함되기 때문에 잔업이 많은 달에는 소득세와 사회보험료 산정 기준이 되는 ‘표준보수월액’이 올라가 다음 달 이후 공제액이 늘어날 수 있다는 점도 알아두면 좋습니다.
신입사원 중에는 “이번 달 잔업수당을 많이 받았는데 왜 보험료가 더 많이 빠졌지?”라고 의아해하는 경우가 있는데, 이는 사회보험료가 매달 변동되는 것이 아니라 4~6월 평균 급여를 기준으로 9월부터 1년간 고정되는 ‘정시결정(定時決定)’ 제도 때문입니다. 즉 4~6월에 잔업이 몰리면 그 해 9월부터 다음 해 8월까지 보험료가 높게 책정될 수 있습니다.
월급 명세서 실전 예시로 보는 전체 흐름
실제 예시를 통해 흐름을 정리해보겠습니다. 오사카의 한 제조업 회사에 다니는 입사 2년 차 직장인(연봉 360만 엔, 약 3,240만 원) 명세서를 가정하면 다음과 같은 구성이 됩니다.
총지급액은 월 30만 엔(기본급 27만 엔 + 교통비 2만 엔 + 자격수당 1만 엔)이고, 공제항목은 건강보험료 약 1만 5천 엔, 후생연금 약 2만 7천 엔, 고용보험료 약 1,800엔, 소득세 약 7천 엔, 주민세 약 1만 2천 엔(2년 차이므로 공제 시작)으로 총 공제액은 약 6만 1,800엔(약 55만 원)입니다. 이를 빼면 실수령액은 약 23만 8,200엔(약 214만 원)이 됩니다.
이 예시에서 알 수 있듯, 일본에서는 총지급액의 약 20% 내외가 공제되는 것이 일반적입니다. 이는 한국의 4대보험+소득세 공제율과 크게 다르지 않지만, 주민세가 1년 늦게 시작된다는 점과 항목별 명칭이 다르다는 점에서 혼란을 느끼기 쉽습니다.
📌 포인트
명세서 하단의 ‘차인지급액(差引支給額)’이 바로 통장에 입금되는 실수령액입니다. 이 숫자만 확인하지 말고 위쪽 공제란을 함께 봐야 다음 달 예산 계획을 세울 수 있습니다.
공제항목에서 자주 발생하는 실수와 오해
일본 취업 초보자들이 급여명세서를 보며 가장 많이 하는 실수 중 하나는 총지급액을 자기 월급이라고 착각하는 것입니다. 구인 공고에 “월급 30만 엔”이라고 적혀 있으면 이 금액이 그대로 통장에 들어온다고 생각하기 쉽지만, 실제로는 공제 후 실수령액이 24만~25만 엔 수준으로 줄어드는 경우가 대부분입니다. 생활비 계획을 세울 때는 반드시 실수령액 기준으로 계산해야 합니다.
두 번째 흔한 오해는 “사회보험료를 안 내면 더 이득 아니냐”는 생각입니다. 아르바이트나 계약직 중에는 주 20시간 미만 근무 시 사회보험 가입 의무가 없는 경우가 있는데, 이 경우 당장 공제액은 줄어들지만 국민건강보험과 국민연금을 개인적으로 직접 납부해야 해서 오히려 부담이 커지는 경우도 많습니다. 단기 체류가 아니라면 사회보험 가입이 가능한 정규직·풀타임 근무를 택하는 것이 장기적으로 유리합니다.
세 번째 실수는 연말정산 관련 서류를 제때 제출하지 않는 것입니다. 생명보험, 지진보험, 주택대출 등 공제 대상 증명서를 11월~12월 초까지 회사 총무팀에 제출하지 않으면 환급받을 수 있는 세금을 놓치게 됩니다. 일본 회사는 한국처럼 개인에게 일일이 안내해주지 않는 경우도 있으니, 입사 후 첫 해에는 총무팀에 먼저 문의하는 것이 안전합니다.
마지막으로, 명세서를 받고도 전혀 확인하지 않고 방치하는 경우도 많은데, 이는 추천하지 않는 습관입니다. 회사의 계산 실수나 보험 가입 누락은 생각보다 자주 발생하며, 본인이 직접 확인하지 않으면 몇 달이 지나서야 발견되는 경우도 있습니다.
명세서 용어 미리 익혀두면 좋은 핵심 한자
일본 급여명세서는 한자 용어가 많아 처음엔 외워야 할 것이 많게 느껴지지만, 패턴을 알면 금방 익숙해집니다. 支給(지급), 控除(공제), 手当(수당), 保険料(보험료), 税(세금) 이 다섯 가지 한자만 눈에 익혀도 명세서의 80% 이상은 해석이 가능합니다.
예를 들어 ‘通勤手当’는 통근수당(교통비), ‘残業手当’는 잔업수당, ‘家族手当’는 가족수당(부양가족이 있을 때 지급), ‘住宅手当’는 주택수당을 의미합니다. 공제란에서는 ‘健康保険料’가 건강보험료, ‘厚生年金保険料’가 후생연금보험료, ‘雇用保険料’가 고용보험료, ‘所得税’가 소득세, ‘住民税’가 주민세입니다.
또한 ‘差引支給額’은 실수령액, ‘総支給額’은 총지급액, ‘課税対象額’은 과세대상금액을 의미합니다. 이 용어들을 미리 메모해두고 명세서를 볼 때마다 대조해보면 2~3개월 안에 자연스럽게 읽을 수 있게 됩니다.
- 支給(지급) – 받는 돈 전체 항목
- 控除(공제) – 빠지는 돈 전체 항목
- 手当(수당) – 기본급 외 추가 지급금
- 保険料(보험료) – 사회보험 관련 공제
- 差引支給額(차인지급액) – 실제 통장 입금액
급여명세서를 꼼꼼히 챙기면 좋은 이유
급여명세서는 단순히 월급 확인용 서류가 아니라 비자 갱신, 대출 심사, 연말정산, 퇴직 시 실업급여 신청 등 다양한 상황에서 증빙 서류로 활용됩니다. 특히 외국인 비자 갱신 시에는 과거 몇 개월치 급여명세서나 원천징수표(源泉徴収票) 제출을 요구받는 경우가 많기 때문에 매달 명세서를 PDF나 종이로 잘 보관해두는 습관이 중요합니다.
또한 일본에서 신용카드를 만들거나 아파트 임대 계약을 할 때도 급여명세서나 재직증명서가 필요한 경우가 많습니다. 명세서를 제대로 읽을 줄 알면 본인의 소득 수준과 공제 내역을 명확히 설명할 수 있어 각종 행정 절차에서도 유리합니다.
연 1회 발급되는 원천징수표는 1년간의 총급여와 총공제액이 정리된 요약본으로, 연말정산 결과를 확인하거나 다음 해 확정신고(確定申告)를 할 때 꼭 필요한 서류입니다. 이 서류와 매달 명세서를 함께 보관해두면 세금 관련 문제가 생겼을 때 빠르게 대응할 수 있습니다.
| 서류명 | 주요 용도 |
|---|---|
| 급여명세서 (給与明細書) | 매달 지급·공제 내역 확인 |
| 원천징수표 (源泉徴収票) | 연간 소득·세금 요약, 비자 갱신·대출 시 제출 |
| 납세증명서 (納税証明書) | 시청·구청 발급, 주민세 납부 확인용 |
마무리
📝 이 글의 핵심
일본 급여명세서 읽는 법 공제항목 총정리를 통해 지급항목과 공제항목의 구조, 사회보험료와 세금의 계산 방식, 입사 1년 차와 2년 차의 차이까지 살펴봤습니다. 명세서는 처음엔 한자투성이로 낯설지만 핵심 용어 몇 가지만 익히면 금방 익숙해집니다.
- 총지급액과 실수령액은 다르므로 생활비는 실수령액 기준으로 계획
- 주민세는 입사 2년 차부터 공제되므로 미리 대비 필요
- 사회보험료는 노사 절반 부담이라는 점을 기억하면 덜 억울함
- 명세서와 원천징수표는 비자 갱신·대출 등에 활용되니 꾸준히 보관
마지막으로, 최신 공제율과 세율은 매년 조금씩 바뀔 수 있으므로 정확한 금액은 소속 회사 총무팀이나 관할 세무서, 일본 국세청 공식 사이트에서 확인하는 것을 권장합니다.
💬 자주 묻는 질문
Q1. 일본 급여명세서(給与明細)에서 공제항목은 어떻게 확인하나요?
일본 급여명세서의 공제항목은 크게 ‘건강보험료(健康保険料)’, ‘후생연금보험료(厚生年金保険料)’, ‘고용보험료(雇用保険料)’, ‘소득세(所得税)’, ‘주민세(住民税)’ 5가지가 기본입니다. 각 항목은 급여 명세서 하단의 ‘控除(공제)’ 섹션에 명시되어 있으며, 회사와 본인이 각각 50% 정도씩 부담하는 항목도 있습니다. 정확한 세율과 계산 방식은 2026년 기준으로 변경될 수 있으니 회사 인사팀이나 공식 세무 사이트에서 확인하시기 바랍니다.
Q2. 건강보험료(健康保険料)와 후생연금보험료(厚生年金保険料)의 차이는?
건강보험료는 의료비 보장을 위한 보험으로, 질병이나 부상 시 의료비 자기부담을 줄여줍니다. 후생연금보험료는 퇴직 후 연금을 받기 위한 보험료로, 나이가 들었을 때의 생활비 보장입니다. 두 보험 모두 급여에서 자동으로 공제되며, 회사도 동일한 금액을 부담합니다. 2026년 기준 대략 급여의 5~10% 정도가 두 항목으로 공제됩니다.
Q3. 소득세(所得税)와 주민세(住民税)는 언제부터 공제되나요?
소득세(所得税)는 급여를 받기 시작한 첫 달부터 공제됩니다. 주민세(住民税)는 입사 첫해에는 공제되지 않으며, 2년째부터 공제되기 시작합니다. 주민세는 전년도 소득을 기준으로 계산되기 때문입니다. 따라서 2년째 급여가 첫해보다 더 적게 느껴질 수 있습니다. 정확한 공제 시점은 회사의 급여 담당 부서에 확인하는 것이 좋습니다.
Q4. 고용보험료(雇用保険料)는 어떤 역할을 하나요?
고용보험료는 실직했을 때 받는 실업급여(失業保険)와 퇴직 전직 지원금을 위한 보험입니다. 본인 부담은 급여의 대략 0.5~0.6% 수준으로 다른 보험료보다 적은 편입니다. 회사는 본인 부담의 약 1.5배를 추가로 부담합니다. 고용보험에 가입되어 있으면 퇴직 후 일정 조건을 만족할 때 실업급여를 받을 수 있습니다.
Q5. 급여명세서의 ‘支給額(지급액)’과 ‘手取り(실수령액)’의 차이는?
지급액(支給額)은 모든 공제 전의 급여 총액이고, 실수령액(手取り)은 모든 공제항목을 뺀 후 실제로 받는 금액입니다. 일반적으로 실수령액은 지급액의 70~85% 정도입니다. 급여명세서를 읽을 때는 총 지급액뿐만 아니라 각 공제 항목을 확인하여 자신의 사회보장을 제대로 이해하는 것이 중요합니다. 의문 사항이 있으면 회사 인사팀에 문의하세요.